月100万円を目指すキャバ嬢・ホステスの源泉徴収の見方 ── 明細の「引かれた額」を自分で計算して確かめる
お店から受け取る報酬は、5,000円×計算期間の日数を引いた残りに10.21%を掛けた額が源泉徴収されています。国税庁の計算式で明細の引かれた額を確かめる方法と、確定申告の前に控えておく数字をまとめました。税の判断は税理士にご確認ください。
給料明細の 「源泉」の 欄に、毎月 数万円 引かれて いました。何に 対して 何 % なのか は 知りません でした。
⚠️ 引かれた 額は、自分で 計算して 確かめられます。
先に 結論
- ホステスの 報酬は (報酬 − 5,000 円 × 計算期間の 日数)× 10.21% が 源泉徴収されます
- 「計算期間の 日数」は 出勤日数ではなく、期間の 初日から 末日までの 全日数 です
- 明細ごとに 報酬・期間・引かれた 額 を 控えて おきます
- 引かれた 額は 税の 前払いです。確定申告で 経費を 引いた 結果と 比べて 差が 精算されます。判断は 税理士に 確かめます
一 …計算式
国税庁の タックスアンサー(No.2807 ホステス等に支払う報酬・料金)の 式です。
源泉徴収される 額 =(報酬 − 5,000 円 × 計算期間の 日数)× 10.21%
10.21% は 所得税 10% と 復興特別所得税 0.21% を 合わせた 率で ございます。
二 …「計算期間の 日数」を 間違えない
⭕ 期間の 初日から 末日までの 全日数(3 月分なら 31 日)
❌ 出勤した 日数
❌ お店の 営業日数
⇒ 出勤日数で 計算すると、引く 額が 小さく なり、源泉の 額が 大きく 出ます。明細と 合わない 時は、まず ここを 見ます。
三 …例で 計算する
国税庁の 例と 同じ 数です。
計算の 期間 …3 月 1 日〜3 月 31 日(31 日)
3 月分の 報酬 …750,000 円

引く 額 …5,000 円 × 31 日 = 155,000 円
(750,000 − 155,000)× 10.21% = 60,749 円
⇒ 明細の 源泉の 欄が 60,749 円 なら、式の 通りです。
⚠️ 報酬を 月 2 回(15 日締め など)に 分けて 受け取る 時は、それぞれの 期間の 日数 で 計算します。
四 …合わない 時に 見る 所
報酬の 額に 何が 入って いるか(バック・手当・罰金の 差し引き)
期間が 何日から 何日か
日払いの 分が 別に 計算されて いないか
⇒ 分からない 所は お店に 計算の 内訳を 聞きます。聞いた 答えも 明細と 一緒に 残します。
五 …確定申告の 前に
1 年分の 報酬の 合計(支払調書・明細から)
1 年分の 源泉で 引かれた 額の 合計
1 年分の 経費(按分後)
⇒ この 3 つが 揃って いれば、税理士に 渡す 時に 計算の 元が 全部 そろって います。経費の 記録の 仕方は 経費の 見方の 記事 に まとめました。
⚠️ 支払調書を 出さない お店も ございます。明細を 捨てない 事が 一番の 備えで ございます。
tasteck player での 手順
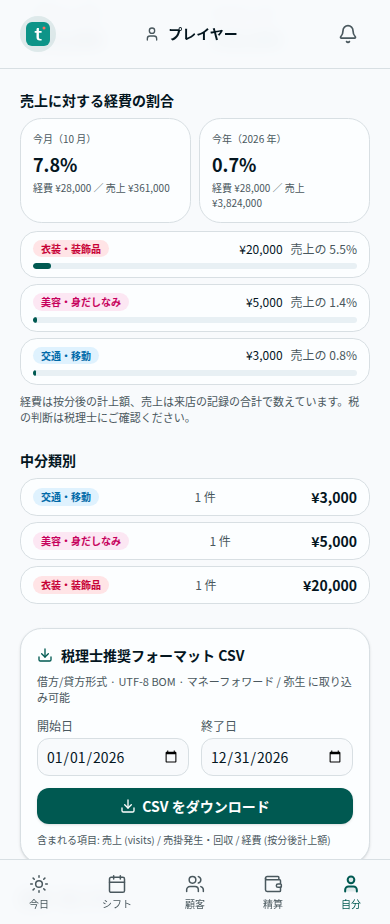
経費を 区分と 按分の 割合 で 記録すると、税の 画面に 売上に 対する 経費の 割合 が 月ごと・年ごとに 出ます(無料)。税理士に 渡す CSV(売上・売掛・経費)も 出せます(Plus)。
⚠️ **源泉で 引かれた 額を 記録する 欄は まだ ございません。**明細の 控えと 合わせて お使い ください。写真は 架空の 見本です。税の 扱いは 税理士に ご確認ください。
控えておく数字
一 明細ごとの 報酬
二 計算の 期間(初日と 末日)
三 源泉で 引かれた 額
四 式で 計算した 額との 差
まとめ
- 式は (報酬 − 5,000 円 × 期間の 全日数)× 10.21%
- 日数は 出勤日数ではない
- 明細ごとに 報酬・期間・引かれた 額 を 残す
- 確定申告は 税理士に 確かめる
引かれた 額を 自分で 計算できる 人は、明細の 誤りに 自分で 気づけます。
出典 …国税庁 タックスアンサー No.2807「ホステス等に支払う報酬・料金」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2807.htm)
キャストさん・セラピストさん 個人の方へ
本指名率が 無料で 月ごとに 自動で 出ます。 経費の 割合も 無料で 見られる tasteck player は カード登録なしで 始められます。
→ tasteck player の 使い方を 見る